Le marché chinois du luxe ne se contente plus de ralentir : il change de structure. Après une contraction de 17 % à 19 % en 2024, les ventes de biens de luxe personnels en Chine ont encore reculé de 3 % à 5 % en 2025, selon Bain & Company. Dans le même temps, le segment de la seconde main a progressé de 15 % à 20 %.
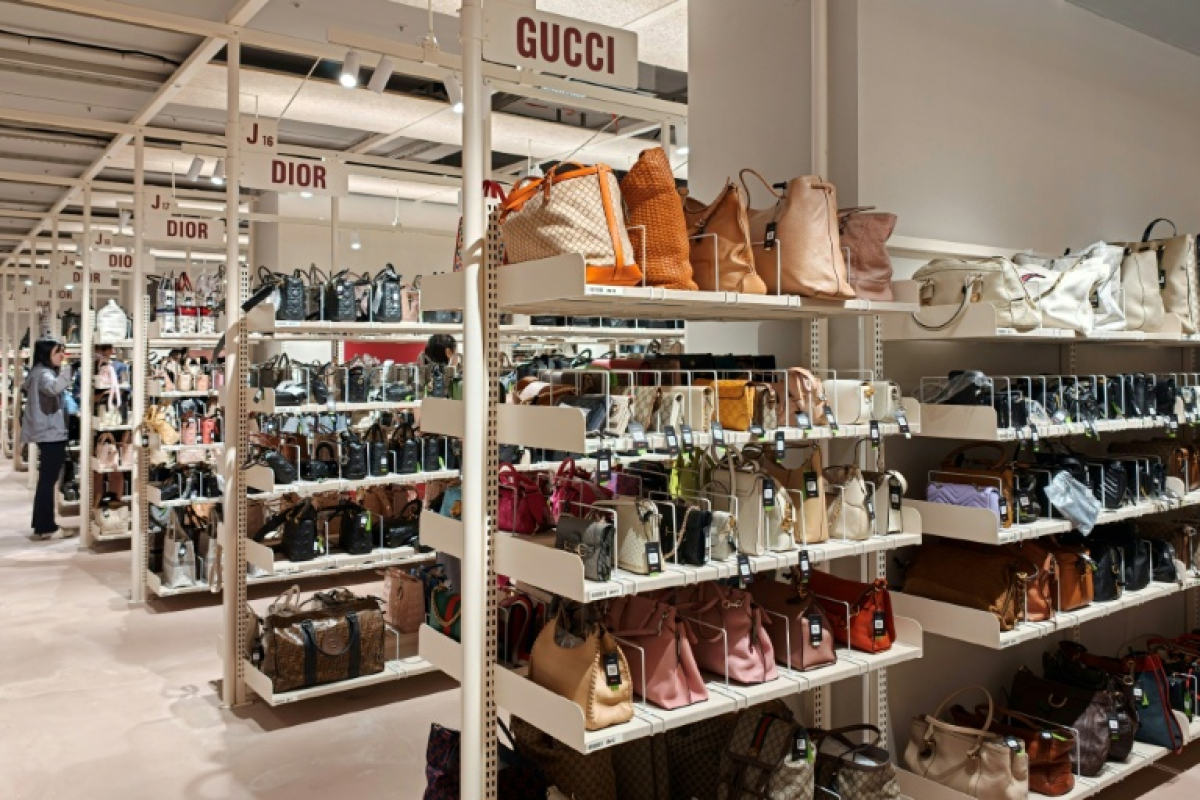
L’écart traduit une modification des arbitrages des consommateurs. Le prestige demeure, mais le prix, l’originalité et la valeur de revente prennent davantage de poids. Les plateformes spécialisées bénéficient aussi d’une confiance accrue grâce à un meilleur encadrement. Insight & Info Consulting évalue le marché chinois du luxe d’occasion à 38,4 milliards de yuans, soit environ 5,1 milliards d’euros, en 2025. Il pourrait dépasser 100 milliards de yuans d’ici 2030.
Pour les groupes occidentaux, le risque ne se limite donc pas à une consommation plus faible. Une partie de la demande se déplace vers des produits déjà vendus une première fois, ce qui ne génère pas directement de chiffre d’affaires pour les marques. La génération Z chinoise se montre également plus ouverte aux griffes coréennes ou locales, perçues comme plus actuelles et mieux adaptées aux tendances diffusées par les réseaux sociaux.
LVMH a récemment relié la baisse organique des ventes de sa division Mode et Maroquinerie au troisième trimestre au ralentissement chinois. Louis Vuitton a fermé cinq boutiques en Chine continentale en deux ans, tandis que les Galeries Lafayette ont arrêté leur activité dans leur centre commercial de Pékin en mai. Ces décisions illustrent l’ajustement des réseaux physiques à une demande moins dynamique.
La Chine reste cependant un marché essentiel. L’enjeu pour les investisseurs consiste à distinguer une faiblesse cyclique d’une évolution plus durable des comportements. Les maisons capables de soutenir leur désirabilité, de protéger leur propriété intellectuelle et d’entretenir la valeur de leurs produits sur le marché secondaire pourraient mieux résister. À l’inverse, une dépendance excessive aux logos historiques ou à l’expansion des boutiques expose davantage aux changements de génération et de canal de vente.