Bloom Energy a publié un troisième trimestre très supérieur aux attentes, sans convaincre les investisseurs. Le fabricant américain de piles à combustible a enregistré un chiffre d’affaires de 1,24 milliard de dollars, en hausse de 138 %, contre 1,07 milliard attendu. Le bénéfice ajusté par action a atteint 0,94 dollar, dépassant également le consensus de 0,69 dollar. Malgré ces chiffres, le titre a reculé de 13 % après la publication.
La croissance provient surtout des systèmes de production électrique, dont les revenus ont bondi de 179 % à 1,07 milliard de dollars. La rentabilité opérationnelle s’est nettement améliorée : la marge ajustée a atteint 23,1 %, contre 8,9 % un an auparavant. Fort de cette dynamique, Bloom Energy a relevé pour la troisième fois ses prévisions annuelles. Le groupe vise désormais un chiffre d’affaires compris entre 4,4 et 4,6 milliards de dollars.
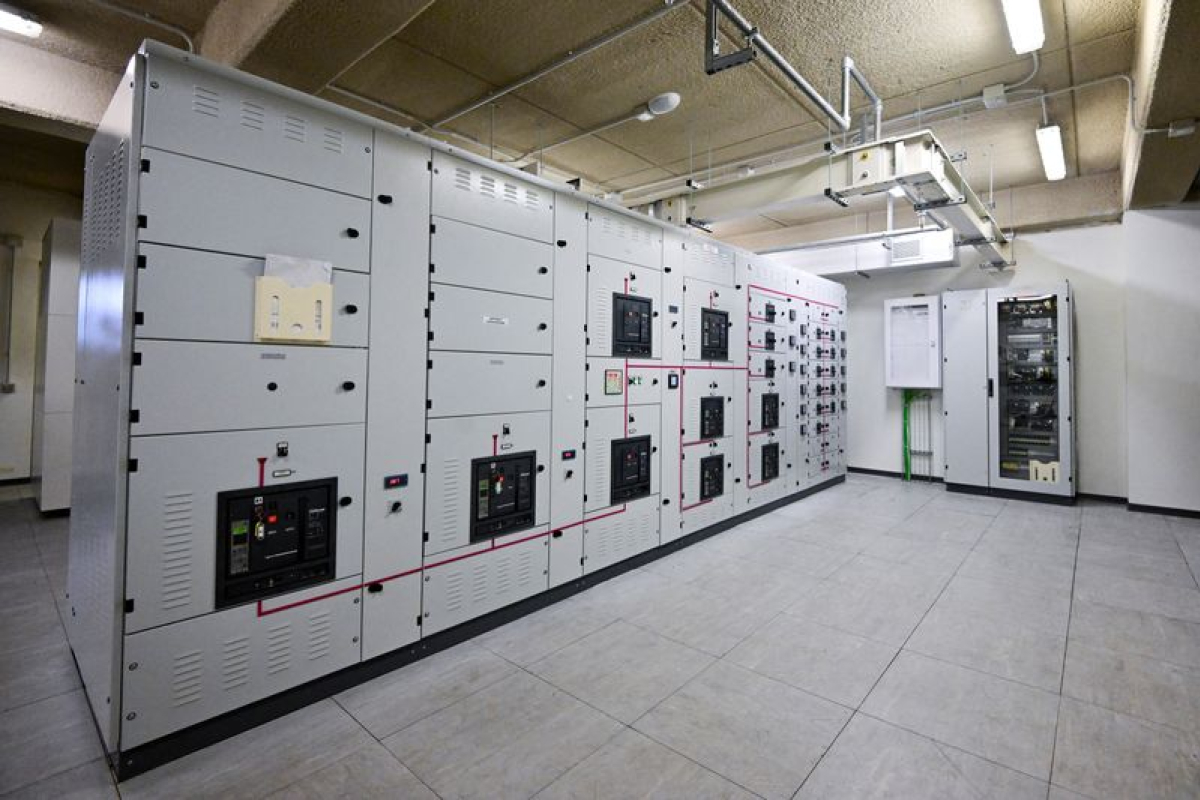
Cette progression bénéficie de la demande croissante en électricité des centres de données et des délais de raccordement aux réseaux. Les solutions de production sur site peuvent permettre aux entreprises de sécuriser plus rapidement leur alimentation. Bloom cherche également à étendre ses débouchés au captage du carbone, à la récupération de chaleur et aux nouvelles architectures électriques.
Le principal point faible concerne toutefois la trésorerie. Le flux de trésorerie disponible est tombé à moins 181 millions de dollars, après 175 millions positifs au trimestre précédent. L’augmentation des stocks, des créances clients et des investissements industriels absorbe donc une part importante de la croissance.
Pour l’investisseur, la baisse du titre traduit moins une remise en cause de la demande qu’une exigence accrue sur la qualité de cette croissance. Les prochains trimestres devront montrer que les gains de marge peuvent se convertir en trésorerie, sans dérapage du besoin en fonds de roulement ni des dépenses de capacité.